El líder del mercado colombiano, D1, se aleja de las pequeñas tiendas de aproximadamente 200-250 metros cuadrados, que favorecieron su extraordinaria penetración capilar en los barrios urbanos y populares, para experimentar con una superficie más grande, más referencias y una mayor profundidad de surtido. La identidad de fondo no cambia —conveniencia, precios accesibles, surtido pragmático y una fuerte vocación popular—, pero sí cambia la manera en que esta promesa se presenta al consumidor.
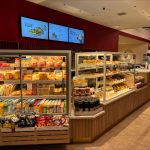
El nuevo formato parece, de hecho, más estructurado: los congeladores centrales, las vitrinas refrigeradas verticales con puertas, el mayor espacio dedicado a los congelados, la presencia de frutas y verduras en la entrada y una mayor profundidad de surtido construyen una experiencia de compra más completa. El resultado es el de un descuento que se acerca al supermercado, sin abandonar el principio del precio bajo.
Del precio a la misión de compra
El objetivo histórico de D1 ha sido democratizar el acceso a los productos de la compra cotidiana: ofrecer calidad percibida y precios convenientes en un país caracterizado por grandes diferencias de ingresos, por el peso todavía relevante del canal tradicional y por una elevada sensibilidad del consumidor al precio.
Esta estrategia ha tenido éxito porque D1 ha sabido insertarse, al mismo tiempo, tanto en los barrios con mayor capacidad de gasto como en las zonas populares, posicionándose como una tienda cercana, sencilla y confiable. En un continente marcado por profundas diferencias sociales —y, sobre todo, por las distancias entre unas zonas y otras—, D1 es hoy uno de los muy pocos operadores que han logrado este resultado. Para entenderlo mejor, Tiendas 3B todavía no lo ha conseguido en México; Tuti tampoco en Ecuador; y Tiendas Mass lo está intentando con gran determinación en Perú. Pero no es un resultado automático ni fácil de alcanzar.
D1 ha construido su desarrollo captando ventas principalmente del comercio tradicional —pequeños detallistas, tiendas de barrio y comercio independiente—, aunque progresivamente también ha restado tráfico y frecuencia de compra a supermercados y otros operadores modernos.
Sin embargo, el nuevo formato eleva la apuesta: ya no apunta únicamente a la compra de reposición o al top-up shopping, es decir, al reabastecimiento rápido de unos pocos productos esenciales. Gracias al fortalecimiento de las categorías refrigeradas y congeladas, de los productos frescos y de frutas y verduras, la tienda puede aspirar a captar una proporción creciente de la compra semanal o incluso de la compra principal del hogar.
Es un paso importante: D1 ya no es solamente el punto de venta donde comprar a bajo precio algunos productos indispensables, sino que puede convertirse en una alternativa creíble para una canasta de compra más amplia.
La señal de los frescos
La decisión de desarrollar de manera visible los congelados, las carnes, el pollo, los embutidos, los productos refrigerados y las frutas y verduras es probablemente el elemento más relevante del nuevo formato.
En las tiendas de este nuevo modelo, la cadena de frío deja de ser una presencia marginal y se convierte en un componente estructural de la oferta. Las vitrinas cerradas con puertas de vidrio también refuerzan la percepción de orden, higiene, conservación y modernidad, mientras que los congeladores horizontales prolongan la permanencia del cliente en la sección y favorecen tanto las compras por impulso como las motivadas por conveniencia.
La ubicación de frutas y verduras en la entrada tiene, además, un valor simbólico y comercial: incorpora una categoría de compra cotidiana, aumenta la frecuencia de visita y contribuye a desplazar el posicionamiento de la enseña hacia una misión de compra más completa. En otras palabras, D1 busca abastecer no solo la despensa, sino también una parte creciente de la nevera del consumidor.
Un modelo más europeo, adaptado a Colombia
El acercamiento a los modelos europeos es evidente, aunque no debe interpretarse como una simple importación de formatos. D1 parece más bien adaptar algunos principios del descuento evolucionado a las condiciones colombianas: una mayor superficie, una mejor legibilidad del layout y una propuesta de surtido más profunda, pero todavía seleccionada.
La enseña mantiene la centralidad de la conveniencia, sin transformarse en un supermercado tradicional, aunque desarrolla distintas categorías de productos frescos y de temperatura controlada. También son evidentes las inversiones en mobiliario y equipamiento que incrementan la calidad percibida.
El punto de venta conserva algunos rasgos propios del descuento: exposición en cajas de cartón, racionalidad en el uso del espacio, fuerte foco en la rotación y una inversión limitada en teatralización. Sin embargo, el salto de calidad del entorno y de la oferta acerca la experiencia a la de un supermercado de conveniencia.
El reto: crecer sin canibalizarse
La evolución abre oportunidades, pero también implica algunas complejidades estratégicas. La primera se refiere a la posible canibalización de la red existente. D1 ha construido su liderazgo a través de una presencia muy densa y de una lógica de proximidad: si las nuevas tiendas de mayor tamaño se abren demasiado cerca de los puntos de venta tradicionales, una parte de las ventas corre el riesgo de trasladarse internamente en lugar de ser captada a los competidores.
El segundo desafío es logístico. Ampliar el peso de los productos frescos, refrigerados y congelados implica elevar de manera significativa la complejidad de la cadena de suministro: disponibilidad constante, gestión de inventarios, reducción de mermas, calidad de la cadena de frío, frecuencia de las entregas y capacidad de mantener precios competitivos. Es aquí donde el modelo deberá demostrar que puede escalar con la misma eficiencia que ha mostrado hasta ahora en las categorías secas y de larga conservación.
Por último, D1 deberá evitar que el incremento del número de referencias comprometa una de sus principales ventajas competitivas: la simplicidad operativa. Un surtido más profundo puede aumentar el valor de la canasta y la fidelidad del cliente, pero también conlleva mayores riesgos de complejidad, menor rotación y presión sobre los costos.
El verdadero reto será, por tanto, encontrar el punto de equilibrio entre tres exigencias: ampliar el gasto captado, mantener la eficiencia del descuento y preservar la capilaridad que ha convertido a D1 en un referente del retail colombiano.
Un laboratorio para los próximos años
El nuevo formato debe leerse como una prueba de concepto. Si el experimento genera aumentos de facturación y de cuota de mercado sin penalizar en exceso a las tiendas tradicionales cercanas, D1 podrá acelerar su difusión en las principales ciudades y en las áreas urbanas más densas.
Es realista imaginar que, a medio plazo, estos puntos de venta puedan alcanzar una participación relevante dentro de la red —quizás del orden del 10% al 20%—, especialmente en las zonas donde la base de consumidores sostiene una compra más completa y donde la presión competitiva de supermercados, descuentos y canal tradicional es más intensa.
En síntesis, no se trata solamente de una nueva tienda: es la señal de una transformación del papel de D1 en el mercado masivo colombiano. La enseña sigue fundamentándose en la conveniencia, pero intenta convertirse en un destino de compra más amplio, más moderno y más competitivo. El próximo paso será comprobar si esta evolución consigue captar ventas adicionales de los competidores —en particular, supermercados y comercio tradicional— sin debilitar la extraordinaria densidad y productividad de la red construida hasta ahora.