En el mercado global, la marca del distribuidor existe hoy en día en mundos completamente diferentes.
Por un lado, encontramos Europa Occidental, donde la marca blanca se ha convertido en un elemento estructural del sistema de distribución, con precios que en algunos países superan incluso el 50% del valor de los supermercados. Por otro lado, encontramos gran parte de Asia, África y Oriente Medio, donde el precio de las marcas del distribuidor sigue siendo marginal, a menudo inferior al 2%.
El gráfico de NielsenIQ correspondiente al cuarto trimestre de 2025 describe a la perfección esta fragmentación global y muestra con extrema claridad cómo la marca propia no es simplemente una categoría de producto, sino un indicador muy preciso del nivel de evolución del comercio minorista moderno: la media global se sitúa en el 23 % del precio en valor.
Sin embargo, esta disposición oculta enormes diferencias entre los mercados consolidados y los mercados que aún se encuentran en fase embrionaria.
Los países líderes a nivel mundial son todos europeos. A la cabeza se encuentran los Países Bajos con un 55%, seguidos de Suiza con un 52%, Reino Unido con un 49%, Portugal con un 47% y España con un 46%. Estas cifras son muy relevantes: significan que en estos mercados, aproximadamente uno de cada producto adquirido en la distribución moderna es de la marca del distribuidor. Bélgica (41%), Alemania (38%), Eslovenia (37%), Austria (36%) y Francia (35%) presentan niveles extremadamente altos.
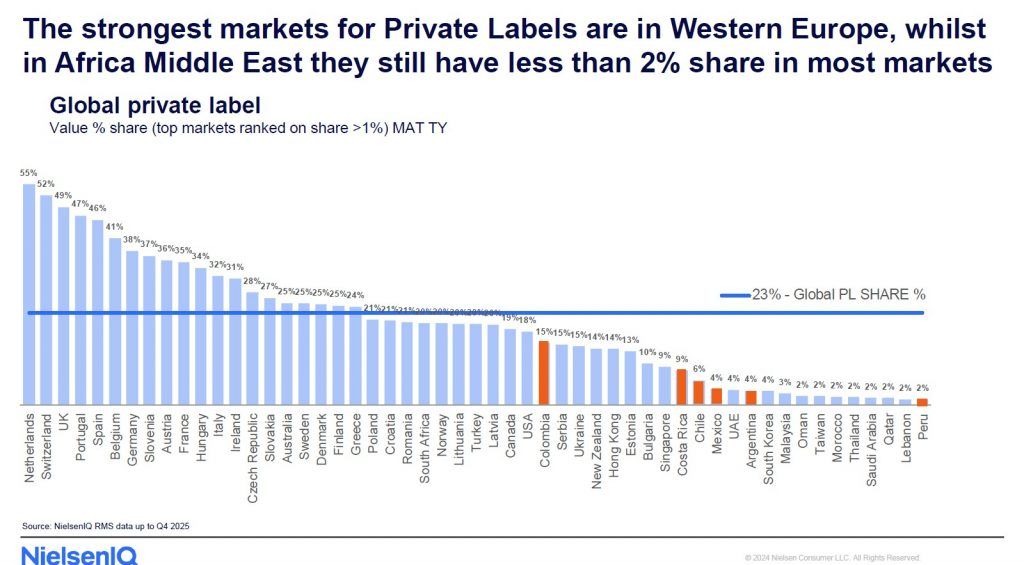
Italia se sitúa en el 32%, claramente por encima de la media mundial del 23%, a pesar de contar aún con menos marcas líderes europeas. Estos datos resultan muy interesantes, ya que describen un mercado italiano exigente con las marcas blancas, pero que aún conserva importantes oportunidades de crecimiento en comparación con los modelos del norte de Europa.
En Europa, la marca del distribuidor no se considera una simple alternativa económica.
Se ha transformado (en Italia aún se puede decir que está intentando transformarse) en una estrategia de fidelización estratégica, no solo en un instrumento de marca, sino principalmente en un elemento de identidad de la empresa, un tipo de posicionamiento competitivo frente al sector de las marcas.
Los minoristas europeos más vanguardistas han construido una auténtica arquitectura sobre la superficie de sus productos MDD y, en muchos casos, el consumidor accede al punto de venta buscando directamente la marca propia y no la marca industrial.
También resulta muy interesante el comportamiento de Europa Central y Oriental: República Checa con un 28%, Eslovenia con un 27%, mientras que Polonia, Croacia y Rumanía se sitúan en el 21%. Estos mercados están experimentando una transformación muy similar a la que se vivió en Europa Occidental entre los años 90 y principios de los 2000. De hecho, las marcas blancas están creciendo, sobre todo a medida que el comercio minorista moderno aumenta a un ritmo superior al del comercio minorista tradicional.
Estados Unidos, por su parte, posee el 18%: una cifra inferior a la europea, pero igualmente significativa si se tiene en cuenta la fuerte presencia histórica de las grandes marcas industriales estadounidenses.
¿Y Sudamérica? Colombia es el 15%, Costa Rica el 9%, Chile el 6%, México el 4%, Argentina el 4% y Perú solo el 2%; cifras que describen un mercado seguirían estando mucho más bajas que los estándares europeos.
Pero atención: esto no significa falta de oportunidades. Al contrario, en muchos países latinoamericanos, las marcas blancas aún se encuentran en una fase inicial de desarrollo cultural y de distribución.
El caso colombiano es emblemático. Con un 15%, Colombia representa actualmente uno de los mercados más desarrollados del continente, principalmente gracias al acelerado desarrollo de las modernas tiendas de descuento.
Aquí, MDD está creciendo muy rápidamente porque la cadena de tiendas de descuento latinoamericana utiliza la marca propia como elemento central de su modelo operativo, exactamente igual que lo hace en Europa.
Hasta la fecha, los precios más bajos se encuentran en gran parte de Asia y Oriente Medio: Taiwán, Marruecos, Tailandia, Arabia Saudita, Qatar y Líbano registran menos del 2%; Omán tiene un 2%, Malasia un 3% y Corea del Sur un 4%.
En Oriente Medio existe una estructura minorista históricamente construida en torno a las importaciones y las marcas internacionales, mientras que en muchas zonas africanas el comercio tradicional sigue dominando la distribución de alimentos.
El gráfico lo explica con exactitud.
Y surge entonces una pregunta:
¿La fortaleza de MDD es realmente sinónimo de un mercado minorista masivo más evolucionado, o no guarda una relación directa con él?
Lo analizamos en otro artículo editorial firmado por Andrea Meneghini, quien participará como ponente en la conferencia dedicada al Comercio Minorista de Gran Consumo durante la Feria Alimentec de Bogotá, el 11 de junio a las 2:00 horas.