El mercado minorista de carne en el Reino Unido presenta dinámicas diferentes para la carne de vacuno, cordero y cerdo, con un factor común: la presión inflacionaria, que sigue influyendo en las decisiones de compra de los hogares. En el sector de la carne de vacuno, según datos publicados por AHDB, el gasto aumentó un 8,8 % en las últimas 12 semanas, impulsado por un incremento medio de los precios del 16,4 %. Sin embargo, esto provocó una disminución del 6,5 % en los volúmenes, lo que indica una demanda a la baja.
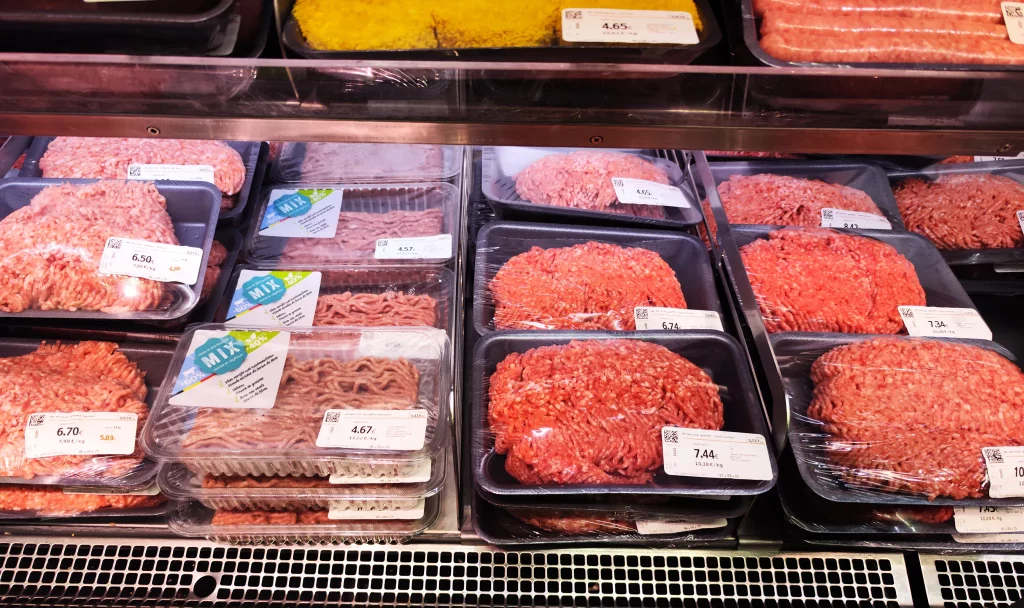
En concreto, los cortes principales de carne de vacuno experimentaron una disminución del 9,1 % en volumen, con un descenso generalizado en todas las categorías. La carne picada registró la caída más significativa en términos absolutos (-2.988 toneladas), equivalente a una disminución interanual del 8,2 %, debido a un aumento medio del precio del 27,3 %, que redujo tanto el número de compradores como el volumen por compra. El segmento de carne procesada también experimentó un descenso, registrando una caída del 6,8 % en volumen, impulsada por la disminución de las hamburguesas y los productos a la parrilla (-7,7 %), donde también se redujo el número de compradores.
El segmento de valor añadido demostró mayor resistencia, limitando el descenso al -0,6%, con la cocción al vacío desafiando la tendencia (+1,9%) gracias a mayores volúmenes por compra, lo que, sin embargo, no logró compensar la caída de los productos listos para cocinar y marinados. En el sector ovino, el panorama parece menos crítico: los volúmenes cayeron un 1,7%, mientras que el gasto creció un 9,2%, respaldado por un aumento del 11% en los precios promedio, lo que confirma una demanda relativamente más estable en comparación con la carne de vacuno.
Los cortes de cordero registraron un descenso del 1,9% en volumen, pero con algunas excepciones positivas, como las piernas asadas, que crecieron un 4,9% (+114 toneladas), gracias al aumento tanto del número de compradores como del volumen por compra. El cordero procesado registró un descenso del 1,8% en volumen, penalizado principalmente por los productos a la parrilla, mientras que el segmento de valor añadido creció un 0,9%, impulsado en particular por los productos marinados (+9,9%).
El sector porcino mostró una tendencia más compleja y resiliente: el volumen total disminuyó un 2,3%, con una reducción del 0,6% en el gasto y un modesto aumento de los precios (+1,7%). Los cortes primarios de cerdo crecieron un 1,1% en volumen, con un buen desempeño de los productos asados (+2,2%), impulsado por un aumento en el volumen por compra.
El crecimiento de la carne de cerdo picada fue particularmente notable, con un aumento del 39,3 % (+1.644 toneladas), gracias al incremento tanto del número de compradores como de la frecuencia de compra, lo que indica una tendencia hacia opciones más económicas. Por el contrario, el segmento de carne de cerdo procesada disminuyó un 4,3 %, a pesar del crecimiento del jamón curado (+8,6 %), que no logró compensar las caídas en otras categorías.
Por otro lado, el segmento de valor agregado tuvo un desempeño decididamente positivo, registrando un aumento del 16,8% en los volúmenes, impulsado por la cocción al vacío (+22,2%) y, especialmente, por los productos listos para cocinar (+40,4%), gracias a una mayor penetración y un mayor volumen por compra. En general, la inflación continúa transformando las decisiones de compra de los hogares, penalizando las proteínas más caras como la carne de res y favoreciendo categorías más accesibles y soluciones de mayor calidad, en línea con una creciente búsqueda de comodidad y precios asequibles.