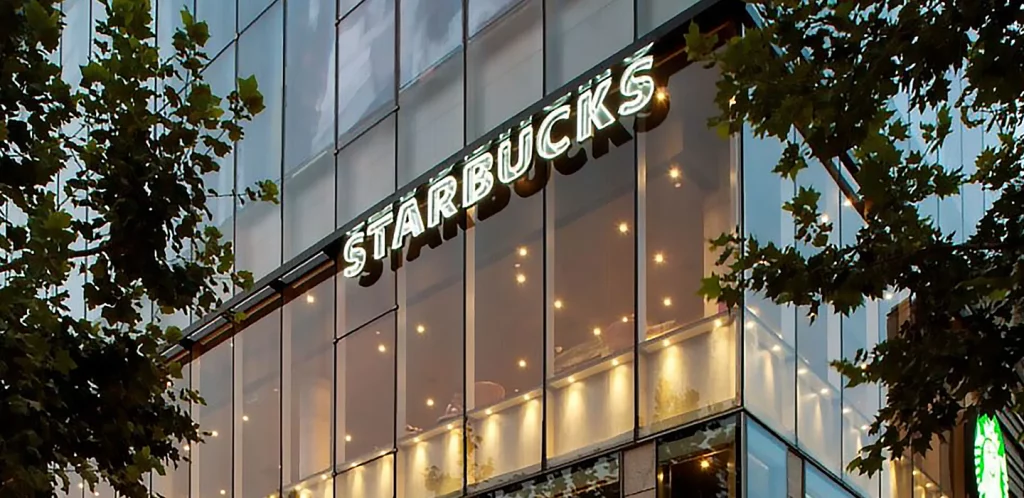
Dos años después de que Brian Niccol asumiera el cargo de director ejecutivo de Starbucks, el plan de reestructuración de la cadena de cafeterías más grande del mundo comienza a dar frutos en términos de ventas y afluencia de clientes, pero las mejoras en las tiendas siguen afectando la rentabilidad del grupo. Según informa Reuters, cuando Niccol asumió el cargo de director ejecutivo en septiembre de 2024, Starbucks venía experimentando tres trimestres consecutivos de descenso en las ventas de tiendas comparables, en medio del descontento de los clientes por los largos tiempos de espera, un menú demasiado complejo y promociones percibidas como ineficaces.
El descenso se prolongó durante tres trimestres más antes de revertir la tendencia, lo que se tradujo en un crecimiento de las ventas comparables del 7,9 % en el tercer trimestre fiscal finalizado el 28 de junio, marcando así el cuarto período consecutivo de mejora. La satisfacción del cliente fue fundamental en la estrategia «Back to Starbucks», incluso a costa de sacrificar algunos márgenes a corto plazo, mediante inversiones en el aumento de personal, la reducción de los tiempos de servicio y la renovación de los locales.
El objetivo es recuperar el ambiente de cafetería que contribuyó al crecimiento internacional de la marca, convirtiendo las tiendas de nuevo en lugares donde quedarse, y no solo en espacios para recoger pedidos rápidos. De esta forma, Niccol ha retomado un enfoque que ya había adoptado durante su anterior etapa en Chipotle Mexican Grill, donde ayudó a reactivar las ventas tras la crisis de seguridad alimentaria.
Starbucks también ha intensificado sus esfuerzos de marketing, incluyendo la aparición de sus productos en la película "El diablo viste de Prada 2", en un intento por recuperar la presencia de la marca en la cultura popular. Desde que se anunció el nombramiento de Niccol, cuando las acciones subieron un 24%, las acciones de Starbucks han ganado alrededor de un 30% en total, menos que el 40% registrado por el índice S&P 500 durante el mismo período, pero más que competidores como McDonald's y Chipotle.
Sin embargo, la recuperación del negocio requirió importantes inversiones: Starbucks destinó al menos 500 millones de dólares a reforzar su plantilla, lo que contribuyó a la caída de los márgenes operativos. En el tercer trimestre fiscal, el margen operativo se situó en el 12,9%, frente al 15,8% del mismo periodo de dos años antes, mientras que en Norteamérica, el principal mercado del grupo, cayó del 21% al 13,6%.
Por lo tanto, los inversores están a la espera de ver si la mejora del servicio y las ventas serán suficientes para generar un crecimiento sostenible de las ganancias, transformando la fidelización de clientes en una recuperación de la rentabilidad. Starbucks afirma que las inversiones en los empleados están impulsando un dinamismo positivo y duradero, pero Niccol ya ha puesto en marcha la siguiente fase del plan, vinculando una parte de las acciones otorgadas a los ejecutivos al cumplimiento de los objetivos de reducción de costes para 2027.
La reestructuración ha conllevado el cierre de cientos de tiendas, incluida su conocida planta tostadora de Seattle, y recortes de personal en las oficinas centrales y algunas sucursales regionales. En China, donde competidores de bajo coste como Luckin Coffee han ganado cuota de mercado, Starbucks también ha cedido el control de sus operaciones en un intento por revitalizar la marca mediante una nueva estructura corporativa.
Según algunos analistas, esta transacción podría permitir al grupo transformar de manera más efectiva el crecimiento orgánico de las ventas en mayores ganancias. Sin embargo, quedan varios asuntos pendientes, empezando por las relaciones con los trabajadores estadounidenses: Starbucks aún no ha alcanzado un acuerdo inicial de negociación colectiva con el sindicato de baristas, que inició un boicot en agosto.
La compañía también ha abandonado un sistema de inteligencia artificial para la gestión de inventario en Norteamérica, implementado para solucionar los persistentes problemas de disponibilidad de productos. Por lo tanto, los dos primeros años de Niccol parecen positivos en términos de clientes y ventas, pero aún presentan deficiencias financieras. Los próximos dos años probablemente determinarán si el regreso del CEO a lo básico se traducirá en la recuperación sostenida de los márgenes y las ganancias que exige el mercado.