Há uma palavra que descreve melhor do que outras o estado do consumo de massa na Itália no início do outono de 2025: normalizaçãoMas não se trata de uma normalidade tranquila, e sim de um equilíbrio instável entre uma economia em desaceleração, uma demanda que se recupera lentamente e um setor varejista cada vez mais competitivo em termos de preços.
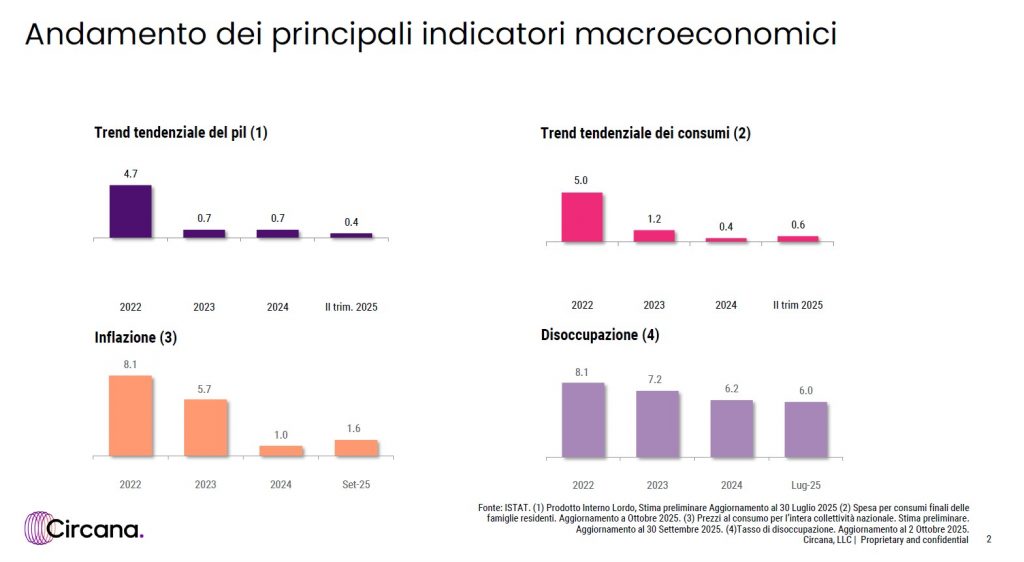
Os dados da Circana revelam um quadro claro: O PIB e o consumo crescem apenas 0,4% no segundo trimestre de 2025.A inflação voltou a atingir 1,6% e a taxa de desemprego caiu para 6%. Mas por trás desses números aparentemente positivos, esconde-se um fenômeno crucial: a Fim do crescimento nominal e início da verdadeira competição em volumes..
As vendas em valor (em setembro) cresceram 3,3%, mas desta vez impulsionado por um aumento de 1,9% nos volumes. e por uma inflação que agora é fisiológica nas listas de preços (+1,4%). Isso comprova que a alavanca dos preços perdeu força e que a diferença será feita pela capacidade dos varejistas de Reconquiste os consumidores com variedade, formatos e conveniência genuína..

À medida que os indicadores macroeconômicos se estabilizam, o mapa do canal se redesenha.
o hiper e super Os volumes estão crescendo (+2,2%), também graças a políticas promocionais mais seletivas e à expansão dos formatos de proximidade. A pressão promocional, após atingir 24,4% em 2024, foi reduzida para 23,8%, um sinal de que o varejo entendeu a necessidade de defender as margens e o valor médio do recibo.
I descontoOs líderes incontestáveis dos últimos três anos continuam a crescer, mas em ritmo mais lento (aumento de 1,3% em volume contra 3,3% em 2024). Este é um sinal importante: o efeito de "migração inflacionária" em direção ao canal de preços baixos está diminuindo, e a competição interna está se deslocando para a eficiência e a produtividade por metro quadrado.
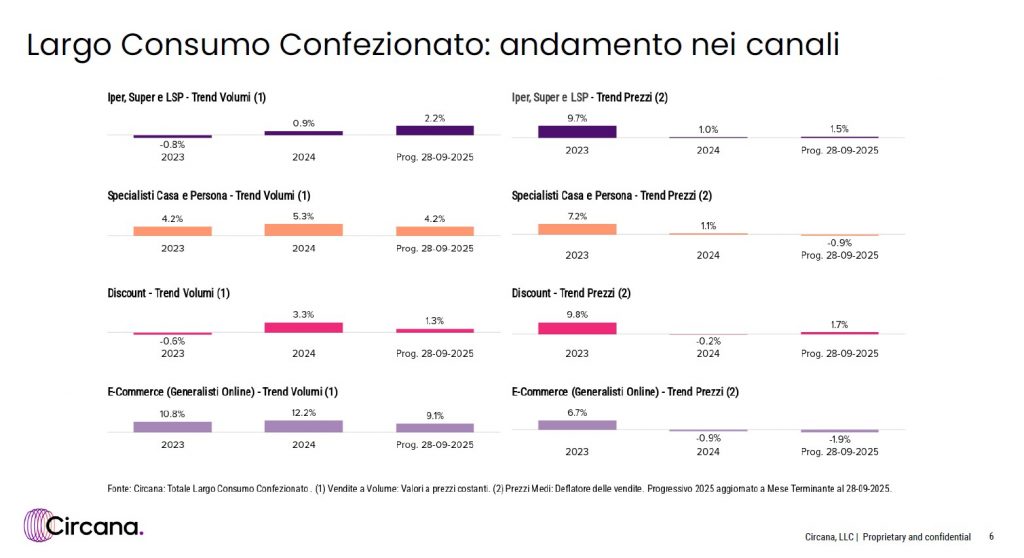
o especialistas em casa e cuidados pessoais permanecem sólidos (+4,2% em volume), impulsionados pela recuperação no setor de cuidados pessoais e pela entrada de novas marcas acessíveis, enquanto oe-commerce, confirma seu papel estrutural no consumo de massa, crescendo +9,1% em volume, mas com uma deflação de preços de -1,9%É um sinal de que o canal digital superou a pandemia e está buscando seu próprio equilíbrio econômico, baseado em modelos de fidelização e assinatura, e não apenas na conveniência imediata.
De forma geral, os bens de consumo embalados estão evoluindo. pistas mais racionaisPreços sob controle, margens a defender e crescimento modesto, porém sustentável. No entanto, A confiança do consumidor permanece frágil..
A renda real, embora esteja apresentando uma leve melhora, não é suficiente para gerar um ciclo expansionista. Os gastos estão concentrados em segmentos essenciais e produtos com a melhor relação custo-benefício, penalizando marcas premium e pressionando os varejistas a aumentarem seus preços. marca própria de gama média, atualmente considerada a alavanca estratégica mais eficaz para construir lealdade e proteger a rentabilidade.
Essa dinâmica é consistente com o que também se observa nos mercados estrangeiros com os quais o sistema italiano se depara: o Espanha, que já experimentou uma recuperação inflacionária semelhante, agora apresenta consumo em recuperação e forte crescimento de marcas próprias; enquanto em América Latina (Colômbia e Peru, em particular) – como se pode ver em nossos artigos dedicados a esse continente – o modelo de desconto está reproduzindo o mesmo padrão evolutivo, com uma rápida concentração de mercado e um efeito de substituição no comércio tradicional.
Na Itália, o mesmo processo está ocorrendo mais lentamente, mas estruturalmente semelhante.