当前形势表明,全球农产品产量将普遍增长,同时消费也将强劲增长,库存也将有所恢复。然而,根据最新报告,气候变化和贸易不确定性可能会削弱这一增长势头。 食品展望 今天由联合国粮农组织发布。
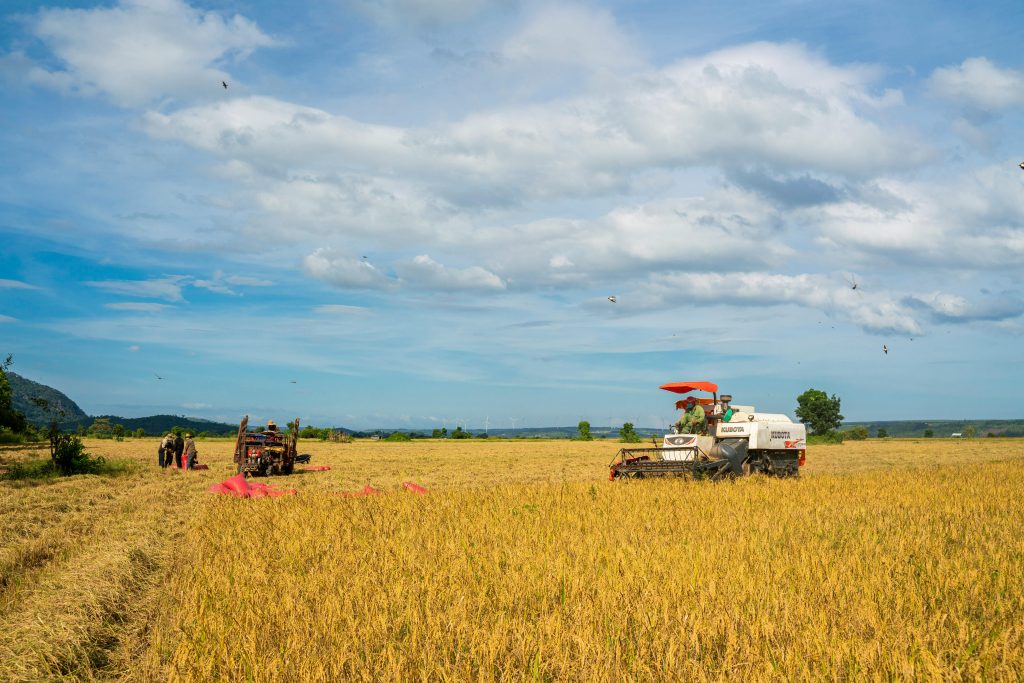
最新预测显示,小麦、谷物秸秆和大米产量将达到历史新高,其中亚洲和拉丁美洲将引领这一增长。库存消费比也在上升,表明全球供应状况正在改善。该报告每年发布两次,分析谷物、油籽、糖、肉类、乳制品和渔业市场的前景,并对橄榄油、化肥和全球食品支出进行深入分析。
联合国粮农组织首席经济学家马克西莫·托雷罗表示:“全球粮食产量的反弹对市场稳定来说是一个积极信号。但数字背后隐藏着持续存在的风险,从极端天气到贸易紧张局势,这些都可能迅速改变粮食供应和获取途径。”
在小麦、玉米和大米市场上,出口库存的充裕正在压低国际价格,而低收入、缺粮国家的消费(尤其是大米消费)正在加速增长。
主要发现包括:全球小麦库存预计将增长3,6%,到2026年底达到新高;大米库存将增长2,2%。全球肉类产量将增长1,4%,主要受家禽生产的推动,而牛肉产量则因巴西和美国牛群数量减少而下降。在糖业方面,巴西、印度和泰国的糖产量创历史新高,将使供应量超过需求量。相反,在植物油方面,由于多个生产国的大豆产量下降,消费量将超过产量。渔业也呈现积极态势:总产量将增长1,7%,人均水产养殖产品消费量将增长2,5%。
市场对橄榄油的关注预示着两年干旱过后,市场将恢复正常:西班牙和希腊的批发价格与2024年相比已下降一半以上,而突尼斯有望迎来超过400万吨的创纪录收成,这可能使其跃居世界第二。消费的复苏可能会推动全球贸易达到历史新高,即便美国关税继续限制贸易流动。
粮农组织预计,由于供应增加和价格较2022年峰值有所下降,2024/25年度化肥使用量将出现复苏。2025年9月,粮农组织平均一篮子价格为每吨489美元,比同年最高价低40%,这主要得益于中国出口的复苏。
最后,预计到2025年,全球食品支出将增长8%,达到2,22万亿美元。这一增长主要受高价值产品价格上涨的推动,尤其是咖啡和可可,这些产品的价格平均上涨了34,5%。然而,在较贫穷的国家,植物油价格的急剧上涨(支出增长了58%),特别是棕榈仁油的价格上涨,令人担忧。不过,谷物和糖类进口价格的下降应该会缓解许多经济体的压力,低收入国家的进口支出将略有下降,撒哈拉以南非洲地区的增长也将趋于温和。