要用一个词来形容2025年秋季初意大利大众消费的状况,比其他任何词都更贴切: 正常化但这并不是一种平静的常态,而是经济放缓、需求复苏乏力以及零售业价格竞争日益激烈之间的一种不稳定的平衡。
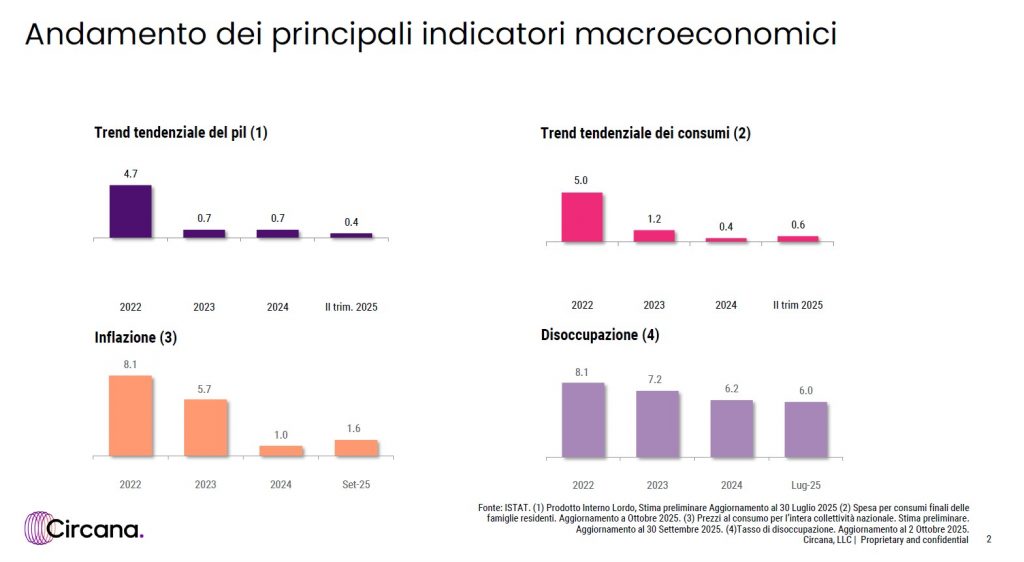
Circana 的数据清晰地表明: 2025年第二季度GDP和消费仅增长0,4%。通货膨胀率已回升至1,6%,失业率已降至6%。但在这些看似利好的数据背后,隐藏着一个至关重要的现象: 名义增长结束,销量上的真正竞争开始.
9 月份销售额增长 3,3%,但这一次 受成交量增长1,9%的推动 而物价上涨幅度已达生理性水平(+1,4%)。这证明价格杠杆作用减弱,零售商的能力将决定最终的成败。 通过丰富的产品种类、多样化的形式和真正的便利性赢回消费者。.

随着宏观指标趋于稳定,通道图会重新绘制。
该 超级 销量增长(+2,2%)也得益于更具针对性的促销策略和近场零售业态的扩张。促销压力在2024年达到24,4%之后,已降至23,8%,这表明零售业已经意识到促销的必要性。 捍卫利润率和平均收据价值.
I 优惠过去三年无可争议的行业领导者仍在继续增长,但增速放缓(销量增长1,3%,而2024年预计为增长3,3%)。这是一个重要的信号:通胀导致的消费者向低价渠道转移的趋势正在减弱,内部竞争正转向单位面积效率和生产率。
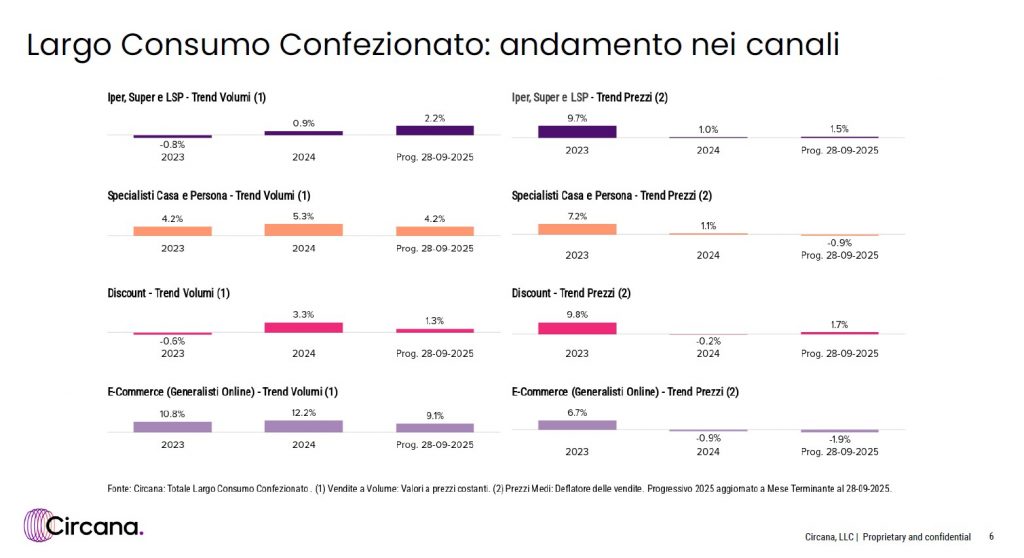
该 家庭和个人专家 销量保持稳健(增长4,2%),这得益于个人护理市场的复苏和新推出的平价品牌的涌入。电子商务行业 巩固了其在大众消费中的结构性地位,销量增长了9,1%,但 价格通缩幅度为-1,9%。这表明数字渠道已经克服了疫情的影响,正在寻求基于忠诚度和订阅模式(而不仅仅是即时便利)的自身经济平衡。
总体而言,包装消费品行业正在向前发展 更理性的路线价格可控,利润率得以维持,增长温和但可持续。然而, 消费者信心依然脆弱.
实际收入虽然略有改善,但不足以引发扩张周期。消费集中在必需品和性价比最高的产品上,这不利于高端品牌,并迫使零售商提高价格。 中档自有品牌现在,这被认为是建立忠诚度和保护盈利能力的最有效战略杠杆。
这种动态与意大利体系所面临的国外市场的情况一致: 西班牙已经经历过类似通胀反弹的地区,目前消费正在复苏,自有品牌产品也呈现强劲增长;而在 拉美 (特别是哥伦比亚和秘鲁)——从我们专门介绍该大陆的文章中可以看出——折扣模式正在复制同样的演变模式,市场迅速集中,并对传统商业产生替代效应。
在意大利,同样的进程进展得比较慢,但结构上类似。