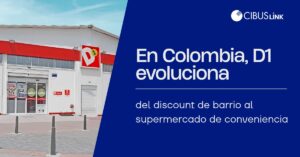
D1, líder del mercado colombiano, se ubica en locales pequeños de aproximadamente 200-250 metros cuadrados, lo que favorece su extraordinaria penetración en barrios urbanos y populares, para luego experimentar con una mayor superficie, más referencias y una mayor profundidad. Su identidad fundamental se mantiene: conveniencia, precios accesibles, atractivo pragmático y una fuerte vocación popular; sin embargo, la forma en que se presenta esta promesa al consumidor sí cambia.
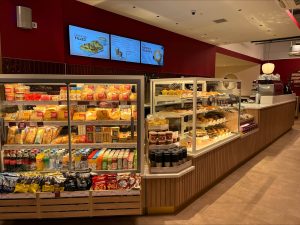
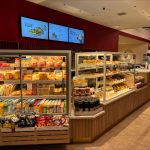
El nuevo formato se presenta más estructurado: los congeladores centrales, los contenedores refrigerados verticales con puertas, el espacio principal dedicado a los productos congelados, la presencia de frutas y verduras en la entrada y una mayor profundidad de la superficie contribuyen a una experiencia de compra más completa. El resultado es un descuento que se busca en el supermercado, sin renunciar a los precios bajos iniciales.
Del precio de la misión de compra
El objetivo histórico de D1 era democratizar el acceso a los productos de la compra diaria: ofrecer calidad, buena calidad y precios convenientes en un país caracterizado por grandes diferencias de ingresos, por el peso general relevante del canal tradicional y por una alta sensibilidad del consumidor al precio.
Esta estrategia tuvo éxito porque D1 logró integrarse, simultáneamente, tanto en barrios con mayor capacidad de gas como en zonas populares, posicionándose como un lugar sencillo, simple y confiable. En un continente marcado por profundas diferencias sociales —y, sobre todo, por las distancias entre una zona y otra—, D1 es ahora uno de los pocos operadores que ha alcanzado este resultado. Para ilustrarlo mejor, Tiendas 3B aún no lo ha logrado en México; All en Ecuador; y Tiendas Mass lo está intentando con gran determinación en Perú. Pero no es un resultado automático ni fácil de conseguir.
El distrito D1 ha construido su desarrollo aprovechando principalmente el auge del comercio tradicional (pequeños comercios, tiendas de barrio y comercio independiente), aunque también ha ido captando progresivamente el flujo de clientes y la frecuencia de compra en supermercados y otros operadores modernos.
Sin embargo, el nuevo formato eleva el precio: no solo te centras en la compra del depósito o el compras de recargaEs evidente que esto se debe al rápido reabastecimiento de algunos productos esenciales. Gracias a la fortaleza de las categorías de refrigerados y congelados, de productos frescos y de frutas y verduras, la empresa puede aspirar a captar una proporción creciente de las compras semanales o incluso de la compra principal del supermercado.
Es un paso importante: D1 no es solo el punto de venta donde se pueden comprar algunos productos indispensables a bajo precio, sino que puede convertirse en una alternativa creíble para una lista de compras más amplia.
La señal de los frescos
La decisión de desempaquetar de forma visible los productos congelados, la carne, el pollo, las verduras rellenas, los productos refrigerados y las frutas y verduras es probablemente el elemento más relevante del nuevo formato.
En los locales de este nuevo modelo, el helado debe ser un elemento secundario y convertirse en un componente estructural de la oferta. Las puertas de cristal, con sus característicos cierres herméticos, transmiten una sensación de orden, higiene, conservación y modernidad, mientras que los congeladores horizontales prolongan la estancia del cliente en el sector y favorecen las compras impulsivas, motivadas tanto por la conveniencia como por otros motivos.
La ubicación de frutas y verduras en la entrada tiene un valor simbólico y comercial: incorpora una categoría de compra diaria, aumenta la frecuencia de visitas y contribuye a despejar el espacio de la tienda para una experiencia de compra más completa. En otras palabras, D1 no solo cubre la despensa, sino también una parte cada vez mayor del bolsillo del consumidor.
Un modelo más europeo, adaptado a Colombia.
La comparación con los modelos europeos es evidente, aunque no debe interpretarse como una simple importación de formatos. D1 parece adaptar mejor algunos principios del diseño evolucionado a las condiciones colombianas: una mayor superficie, una mejor legibilidad de la disposición y una propuesta de sorpresa más impactante, pero aún así selectiva.
La tienda mantiene su concepto de conveniencia, convirtiéndose en un supermercado tradicional, si bien cuenta con categorías diferenciadas de productos frescos y temperatura controlada. Asimismo, se aprecian las inversiones en mobiliario y equipamiento que mejoran la calidad.
El punto de partida conserva algunos de los motivos que inspiraron la historia: exposición en cajas de cartón, racionalidad en el uso del espacio, fuerte énfasis en la rotación y escasa inversión en la teatralidad. Sin embargo, el salto en la calidad del entorno y la oferta es similar a la experiencia de un supermercado de conveniencia.
El reto: crecer sin canibalizare
La evolución abre oportunidades, pero también implica estrategias complejas. La primera se refiere a la posible canibalización de la división roja existente. D1 ha consolidado su liderazgo mediante una presencia muy densa y una lógica de proximidad: si las nuevas grandes ligas no logran captar los puntos de viento tradicionales, parte de estos puntos corren el riesgo de desplazarse internamente, donde serán captados por la competencia.
La segunda tarea es la logística. Ampliar el volumen de productos frescos, refrigerados y congelados implica aumentar significativamente la eficiencia de la cadena de suministro: disponibilidad constante, gestión de inventario, reducción de existencias, calidad de la cadena de frío, frecuencia de entregas y capacidad para mantener precios competitivos. Es aquí donde el modelo debe demostrar que puede escalar con la misma eficiencia que ya ha demostrado en las categorías de productos secos y de gran conservación.
Por último, D1 debe evitar que el aumento en el número de referencias comprometa uno de sus principales factores competitivos: la simplicidad operativa. Una sorpresa más impactante puede incrementar el valor de la cesta de compra y la fidelización del cliente, pero también aumenta los riesgos de abandono, menor rotación y mayor atención a los costes.
La verdad será, por lo tanto, encontrar el punto de equilibrio entre tres necesidades: expandir el gas capturado, mantener la eficiencia de la entrega y preservar la capilaridad que se ha convertido en D1 en un representante del comercio minorista colombiano.
Un laboratorio para los próximos años.
El nuevo formato debe interpretarse como un boceto conceptual. Si el experimento genera un aumento en la facturación y el precio de mercado sin penalizar el exceso en los negocios tradicionales buscados, D1 podría acelerar su difusión en las principales ciudades y en las zonas urbanas más densamente pobladas.
Es realista imaginar que, a mediodía, estos puntos de venta pueden generar una participación significativa en las ventas en rojo (tasas de entre el 10% y el 20%), especialmente en las zonas donde la base de consumidores favorece una compra más completa y donde la presencia competitiva de supermercados, tiendas y canales tradicionales es más intensa.
En resumen, no se trata solo de una nueva empresa: es la señal de una transformación del papel D1 en el mercado masivo colombiano. La compañía sigue basándose en la conveniencia, pero aspira a convertirse en un destino de compras más amplio, moderno y competitivo. El siguiente paso será verificar que esta evolución de Consigue capte vientos de competencia adicionales —en particular, supermercados y minoristas tradicionales— sin debilitar la extraordinaria densidad y productividad que el rojo ha construido hasta ahora.