



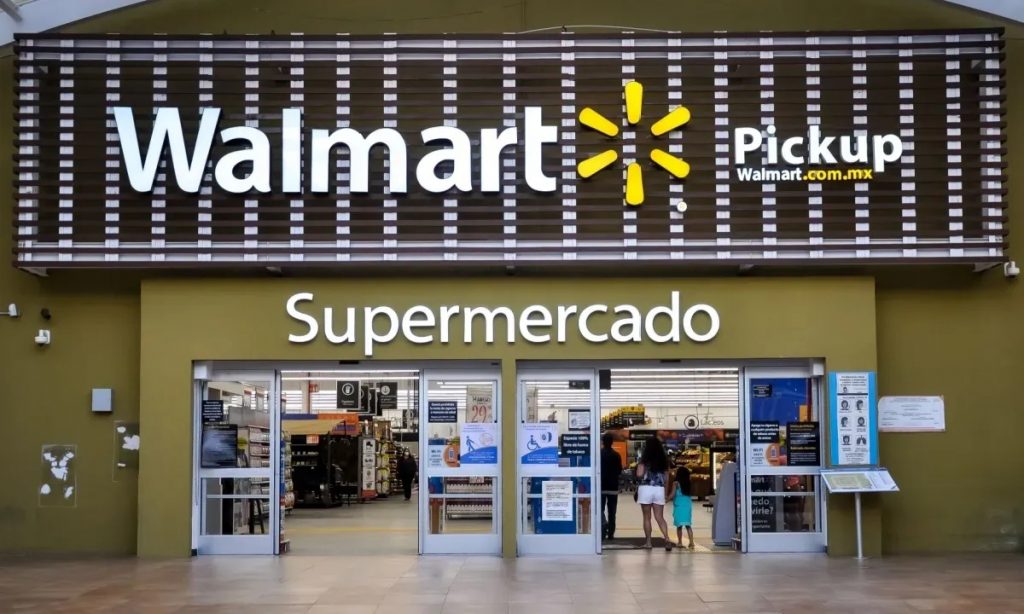
而 3B店 和 巴拉 扩大其扩张速度, 沃尔玛 继续稳步增长——但 盈利能力下降。它的收入仍然比其他任何人都高,但其运营模式却是 快速衰老 和 失去联系 墨西哥消费的新模式。
本文由 Food Retail Italia 团队编写,该公司是国际贸易展览会 Cibus 和 TuttoFood Milan 在拉丁美洲的官方代表。
巨人统治地位的裂痕
沃尔玛长期以来在墨西哥零售业的主导地位毋庸置疑,但如今开始出现令人担忧的裂痕。 2024,该公司报告称 净销售额 951.6 亿墨西哥比索,向上 8.1%,但 营业利润率 几乎没有搬到 7.8%和 EBITDA 仅上升 2.5%到达 90.2亿墨西哥比索.
净利 增加 同比增长4.3%,但 第四季度下跌1.4%这表明该公司正在竭力维持日益沉重的结构。
折扣店加速发展
同时, 3B店 冲在前面,发布 收入 57.4 亿墨西哥比索,以 激增30.3%,以及一个非凡的 EBITDA 增长 51%。 但是,它的 净利 很谦虚——只是 334亿墨西哥比索——在经历了多年的亏损之后。其 负自由现金流 和 大规模资本投入 揭示出一种脆弱的平衡: 缺乏财务缓冲的快速增长.
巴拉, 受支持 FEMSA, 实现 收入增长37.1%到达 416专卖店 (并且此后迅速扩张), 盈利能力显著增强 得益于母公司集团的财务实力。
不断变化的市场
竞争格局令人眼花缭乱。沃尔玛的 家庭支出份额 从 44.4%42.8% 仅仅一年时间, 3B 家庭普及率现已达到 91%和 巴拉 继续在两个领域迅速取得进展 城市和周边地区.
此 墨西哥消费者正在重新定义忠诚度:他们可能会在沃尔玛批量购买,但他们 更频繁地返回折扣店 HPMC胶囊 立即节省.
在此背景下, Cofece制裁 (来自联邦竞争委员会)和 维持数十亿比索投资的压力 让沃尔玛依赖自己的规模——一个疲惫的巨人被迫通过庞大的规模来维持其势头.
相比之下,折扣店 利润微薄,结构精简, 操作 在忍耐的边缘—但凭借敏捷性和速度,他们能够实时取得胜利。
新的竞争规则
市场瞬息万变。领导力不再仅仅取决于 销量, 但在 敏捷性、适应性和成本控制.
如果目前的趋势继续下去, 2025年可能成为转折点—那一年 沃尔玛的模式不再制定规则,而是开始遵守规则.



















