



2025 年对于英国乳制品贸易来说是一个特别积极的年份,出口量和出口额均大幅增长,这证实了英国在国际市场上的竞争力在成本压力和不断变化的全球背景下得到了结构性加强。
根据 AHDB 公布的数据,2025 年出口总量将达到 1,35 万吨,比 2024 年增长 9,1%,相当于增加 113 万吨,而总价值将达到 2,18 亿英镑,这得益于所有主要产品类别的广泛增长。
产量增加几乎影响了所有生产部门,只有酸奶例外,其产量下降,但价值仍然上升,这表明价格和商业定位的组合有所改善。
从地理上看,大部分增长集中在欧盟国家,但非欧盟市场也出现了非常令人鼓舞的迹象,阿拉伯联合酋长国、尼日利亚、阿尔及利亚、巴基斯坦、埃及、摩洛哥、印度尼西亚、马来西亚和孟加拉国均出现了显著增长,其中主要产品通常是奶粉,其价格具有竞争力,并且得益于国内生产增加带来的原材料供应增加。
从各个类别来看,牛奶和奶油的绝对增幅最大,增加了 49.200 吨(+6,2%),总价值增至 484 亿英镑,比上一年增加了 71 万英镑。
奶粉的表现更为显著,销量增长了 42,7%,总计增加了 43.900 吨,年产值达到 251 亿英镑,这得益于活跃的国际需求和在全球市场上的有利地位。
乳清及其衍生物也受益于积极的市场环境,销量增长了 16,6%,增加了 10.100 吨,这得益于全球对乳蛋白的强劲需求,而这种需求的推动既源于人们对高蛋白饮食的关注,也源于围绕 GLP-1 药物日益激烈的争论,这些药物正在影响消费者的饮食选择。
黄油销量增长了 14,3%,价值增长了 62 万英镑,总销售额达到 289 亿英镑,证实了多个市场对乳脂重新燃起了兴趣。
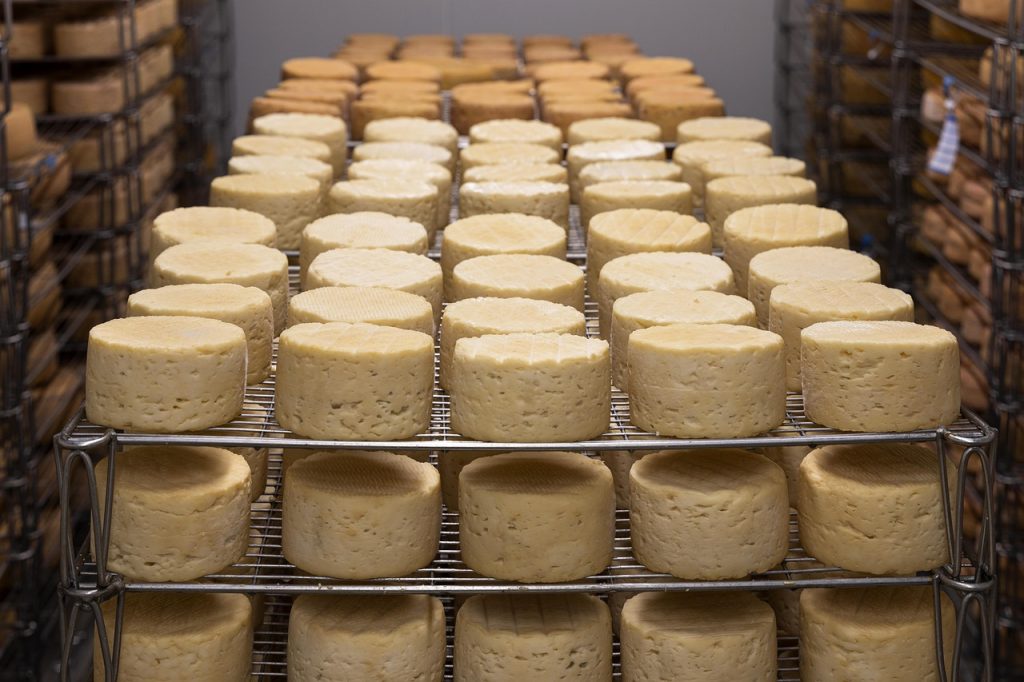
奶酪和凝乳行业仍然是英国出口的支柱产业之一,出口量增加了 8.700 吨(+4,4%),总价值达到 971 亿英镑,同比增长 9,3%,连续第四年实现增长。
在欧盟内部,德国、丹麦、荷兰、比利时和西班牙的增幅尤为显著,而作为主要目的地市场的爱尔兰,由于国内产品供应充足,购买量有所减少。
在全球范围内,中国、摩洛哥、黎巴嫩和加拿大也取得了显著进展,而北京最近对欧盟奶酪采取的反倾销措施可能会为英国生产商提供进一步的竞争机会。
在进口方面,2025 年的增长较为温和,为 1,9%,总量达到 1,27 万吨,主要由来自欧盟的进口推动,欧盟进口占总量的 98% 以上。
增幅最大的是奶酪和凝乳(+4,7%)和酸奶(+3,5%),而牛奶、奶油和黄油则出现下降,这表明供应动态正在重新平衡。
尽管增速比 2024 年有所放缓,但新西兰的进口量仍在持续增长。这是因为 2023 年生效的自由贸易协定允许黄油和奶酪享受更大的免税待遇。
全球饮食习惯的改变、对英国奶酪日益增长的兴趣以及对富含蛋白质食品的结构性需求,也为 2026 年描绘了一个有利的前景。届时,能否主导市场、提高质量并保持价格竞争力,对于巩固 2025 年开始的增长势头至关重要。



















