Acaba de publicarsePerspectivas de NielsenIQ en relación con la tendencia de las ventas en el comercio minorista a gran escala (GDO), actualizada a Octubre 2025Hay pocos cambios en comparación con los meses anteriores, pero algunas señales merecen atención.
Octubre, en particular, se confirma como un mes positivo: Total Italian Omnichannel registró un crecimiento del +2,7%.Analizando con mayor detalle el rendimiento de los distintos formatos de distribución, observamos que los formatos tradicionales han mostrado un aumento más modesto, del +1,7%. El crecimiento de descuento, que solo en el mes de octubre marcó un + 5,4%Las actuaciones de farmacia (+3,2%) y el comercio electrónico, que continúa expandiéndose a un ritmo del +5,7%.

Al analizar las ventajas de los formatos tradicionales, observamos que Fuerte descenso para los hipermercados con una superficie superior a 4.500 m², lo que marcó un fuerte -3,9%. Sin embargo, este dato negativo se ve compensado por el sólido crecimiento de los hipermercados (+4,9%), de supermercados (+2,3%) y de los minimercados, que se mantuvieron prácticamente estables en +0,3%.
Esta imagen conduce a una datos progresivos anuales muy positivosEl crecimiento acumulado del total del canal omnicanal italiano, después de diez meses de 2025, es igual a + 3,5% en comparación con el mismo período de 2024. Esta es una cifra particularmente significativa, ya que es superior al promedio de inflación, lo que indica un crecimiento real del consumo en el comercio minorista a gran escala.
Los formatos tradicionales también mostraron un buen desempeño, con un aumento progresivo del 3,1 %. Las tiendas de descuento crecieron un 4,2 % en el período progresivo, las farmacias un 3,9 % y el comercio electrónico un 7,9 %. Dentro de los formatos tradicionales Se confirma un ligero descenso en los grandes hipermercados., Bueno Sin embargo, este efecto se ve contrarrestado por el significativo aumento de los hipermercados. y los supermercados, que siguen impulsando el canal.
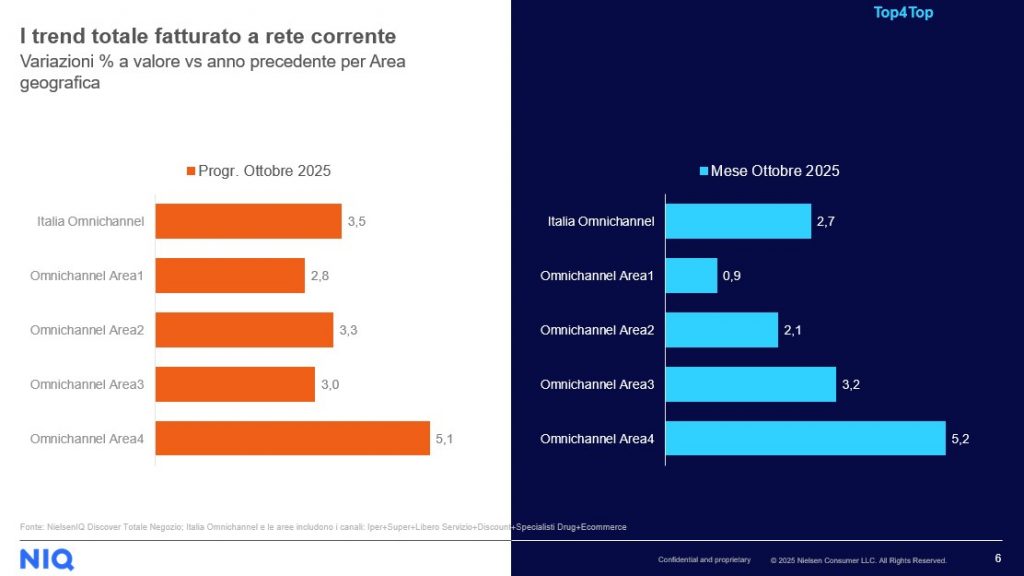
Buscando resultados territorialesA precios actuales, el crecimiento del sur de Italia continúa al mismo ritmo que en los meses anteriores: un 5,2 % solo en octubre y un 5,1 % interanual. La zona 3 (Italia central) también muestra signos de mejora, con un aumento del 3,2 % en el mes y del 3 % interanual desde principios de año. En general, el desempeño es positivo en las cuatro macroáreas geográficas.

Analizando los datos con la misma red (En comparación directa), surgen algunas diferencias significativas. En octubre, el crecimiento del total del canal omnicanal italiano se detuvo en el +1,1%, un valor inferior al promedio de inflación, lo que sugiere que el crecimiento actual de la red está siendo fuertemente respaldado por nuevas aperturas.
Los formatos tradicionales registraron un aumento del 0,9 % en términos comparables, mientras que las tiendas de descuento también registraron un aumento del 1 %. Los supermercados tuvieron un buen desempeño, con un aumento del 2,1 %, al igual que las tiendas de autoservicio. Los hipermercados, por otro lado, se mantuvieron estables.
Esta dinámica conduce a una Progresivo anual, con la misma red, que destaca un crecimiento del total del canal omnicanal italiano del +2,6%.El crecimiento es idéntico para todos los formatos tradicionales (hiperservicios, súperservicios y servicios gratuitos). Las tiendas de descuento experimentan un crecimiento más moderado., que se sitúa en el +1,8%. Estos datos confirman que el crecimiento del +4,2% a precios actuales se debe en gran medida a inversiones en nuevas aperturas.

En una red comparable, las tiendas de descuento rinden menos de la mitad que los supermercados.
Se observa una situación similar en las farmacias especializadas: el crecimiento en ventas comparables es de apenas un 0,7%, frente a un crecimiento actual de la red cercano al 4%. Estas cifras demuestran claramente que, una vez descontadas las inversiones, el crecimiento orgánico es más moderado y, a menudo, inferior a la inflación. Los canales más activos en términos de expansión —especialmente las tiendas de descuento y las farmacias— respaldan sus ingresos mediante la apertura de nuevos establecimientos, pero tienen dificultades para generar un crecimiento sostenido de la red.
Los supermercados del segmento de 400 a 2.500 metros cuadrados destacan por su desempeño constante y sólido, y siguen representando una piedra angular del comercio minorista a gran escala en Italia gracias a un crecimiento equilibrado que no depende exclusivamente de la inversión.