Categorie e territori mostrano risultati molto diversi nel Top4Top di settembre. Il fresco sostiene il totale negozio, mentre nel grocery il confronto con i prezzi costanti cambia la valutazione delle performance.
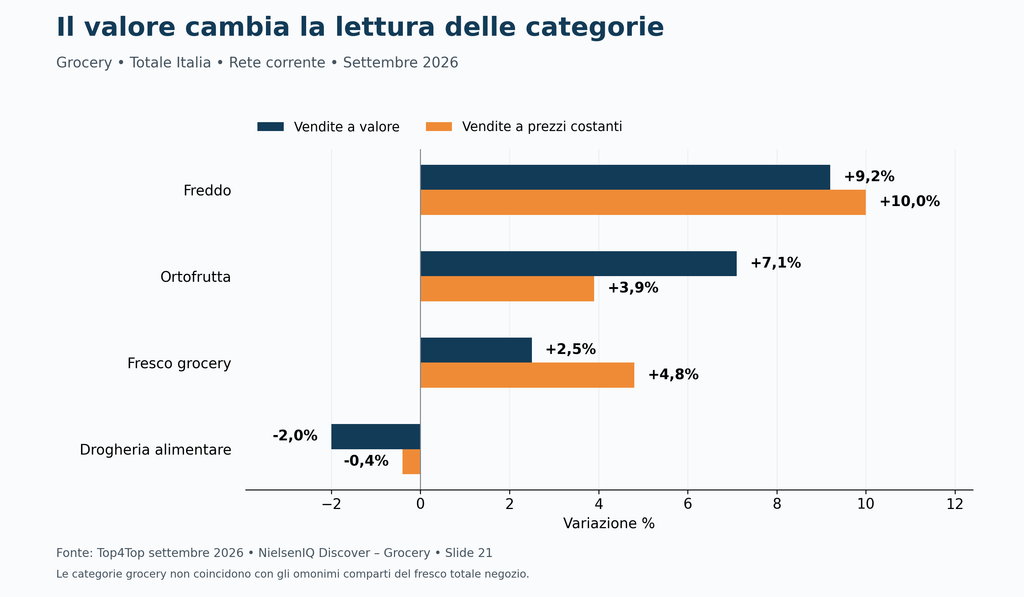
La categoria surgelati cresce del 9,2% a valore, la drogheria alimentare perde il 2,0%, ma il contrasto diventa più interessante osservando le vendite a prezzi costanti: il primo comparto sale del 10,0%, il secondo arretra soltanto dello 0,4%. A settembre, due risultati di fatturato molto distanti nascondono anche un diverso rapporto con i prezzi.
Nell’ortofrutta (parte grocery) avviene un altro movimento: il fatturato aumenta del 7,1%, mentre le vendite a prezzi costanti crescono del 3,9%. La progressione in euro supera sensibilmente quella del secondo indicatore. Nel fresco (parte grocery), invece, il +2,5% a valore accompagna un +4,8% a prezzi costanti.
Per buyer e produttori, questi contrasti spiegano perché la crescita media del grocery sia un riferimento insufficiente per valutare ogni assortimento. Il risultato dipende dalla categoria e dalla misura utilizzata: le priorità commerciali devono partire da questa composizione.
I surgelati nel mese di settembre sono stati più dinamici del progressivo gennaio-settembre: le vendite passano da +5,5% a +9,2% a valore e da +5,7% a +10,0% a prezzi costanti. La variazione mensile del prezzo medio è negativa dello 0,8%. La crescita osservata non poggia quindi su un aumento del prezzo medio.
Il risultato suggerisce di approfondire disponibilità delle referenze e adeguatezza dell’assortimento rispetto alla maggiore dinamica del venduto. Il mensile non documenta però le cause: attribuire l’accelerazione al clima, alle occasioni di consumo o a specifiche strategie sarebbe un’ipotesi da verificare.
La drogheria alimentare presenta il problema opposto: nel progressivo conserva una crescita dello 0,7% a valore e dello 0,8% a prezzi costanti; settembre diventa negativo in entrambe le misure. La variazione del prezzo medio, pari a −1,6%, accompagna una flessione monetaria molto più ampia di quella a prezzi costanti.
Per una categoria che rappresenta circa il 31% del grocery nel mese, il segnale merita attenzione. Il calo del fatturato richiede di distinguere la minore valorizzazione del venduto dalla debolezza residua a prezzi costanti; quest’ultima è contenuta, ma resta negativa: il movimento dei prezzi non esaurisce la lettura commerciale.
Ortofrutta e fresco mostrano rapporti opposti con i prezzi
Nell’ortofrutta grocery, il +7,1% a valore si accompagna a una variazione del prezzo medio del +3,2%. Le vendite a prezzi costanti crescono del 3,9%: il comparto si sviluppa in entrambe le misure, ma il fatturato esprime una progressione più intensa. Per un produttore, utilizzare soltanto gli euro venduti come misura della performance potrebbe quindi accentuare il giudizio sulla crescita.
Nel fresco grocery la relazione si rovescia: il prezzo medio diminuisce del 2,3%, mentre le vendite aumentano del 4,8% a prezzi costanti e del 2,5% a valore. Qui il risultato monetario rappresenta in modo più contenuto l’espansione misurata a prezzi costanti.
Il documento definisce i “volumi” come vendite a prezzi costanti: queste percentuali non misurano automaticamente confezioni o quantità fisiche.
Inoltre, fresco e ortofrutta grocery non coincidono con gli omonimi comparti del fresco totale negozio, che comprende peso imposto e variabile. Sovrapporre i perimetri produrrebbe confronti impropri. Anche gli indicatori di prezzo richiedono precisione. La variazione del prezzo medio incorpora cambiamenti nella composizione degli acquisti; l’inflazione confronta invece prezzi a parità di prodotti e quantità. A settembre entrambe le misure aggregate del totale LCC arrotondano a −0,9%, ma continuano a descrivere fenomeni differenti.
Il fresco totale cresce, senza avanzare uniformemente
Nel totale negozio, il fresco a peso imposto e variabile aumenta del 3,2% a settembre, sotto il 3,8% del progressivo, ma sopra la crescita del totale negozio. La sua incidenza, prossima al 37%, ne rende rilevante l’andamento. La media, tuttavia, nasconde movimenti divergenti.
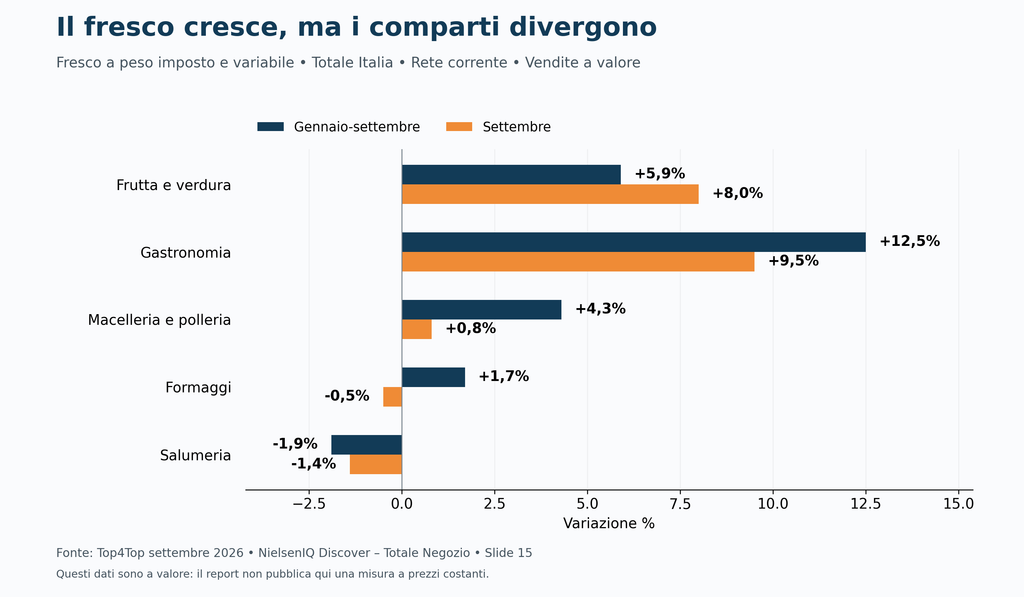
La frutta e verdura accelera dal 5,9% del progressivo all’8,0% del mese, la gastronomia resta molto dinamica, ma passa dal 12,5% al 9,5%. La macelleria e polleria rallenta più nettamente, dal 4,3% allo 0,8%. Formaggi e salumeria chiudono settembre in diminuzione, rispettivamente dello 0,5% e dell’1,4%.
Per il retailer, questo quadro richiede una valutazione per comparto: il fresco complessivamente positivo non elimina le aree di debolezza. Per l’industria, la crescita generale del reparto non costituisce un obiettivo appropriato per ogni specializzazione.
Questi dati sono a valore e a rete corrente.
Il report non fornisce, su questo perimetro, una corrispondente serie a prezzi costanti. La crescita della frutta e verdura o della gastronomia non può quindi essere tradotta direttamente in un aumento equivalente delle quantità acquistate.
Il territorio conta quando cambia la lettura commerciale
Le differenze geografiche diventano utili quando aggiungono una spiegazione alla media. A settembre l’Area 1 cresce dell’1,3% nel totale negozio a rete corrente, ma è sostanzialmente ferma a parità, con −0,1%. L’Area 2 registra +1,5% a rete corrente e +2,1% a parità. Risultati complessivi vicini nascondono quindi un andamento comparabile molto diverso.
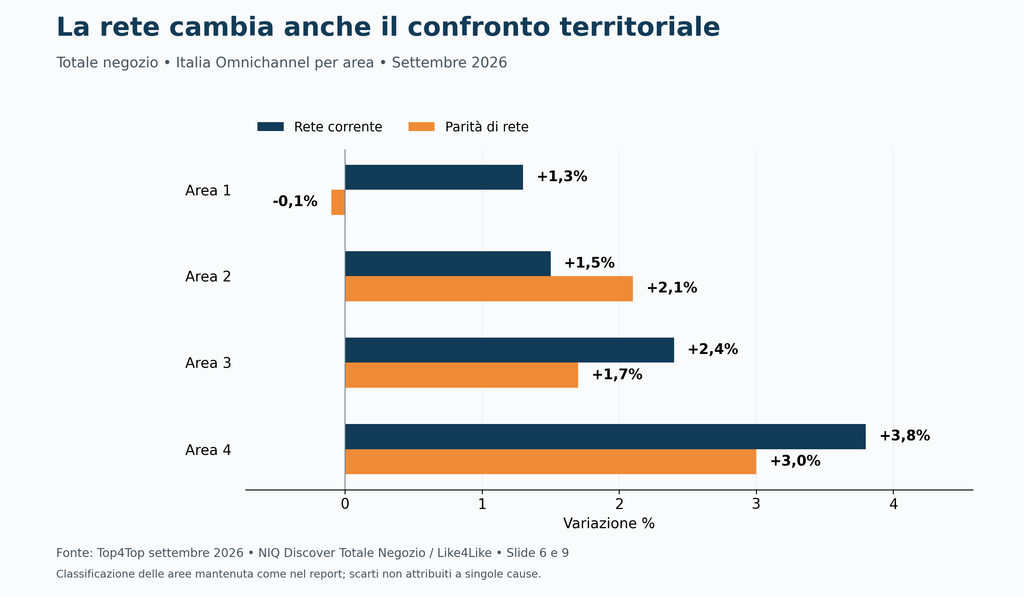
L’Area 4 presenta invece una maggiore concordanza: +3,8% a rete corrente e +3,0% a parità nel totale negozio. Anche il grocery è positivo, con +3,6% a valore e +4,1% a prezzi costanti. Il risultato è favorevole attraverso più misure, senza che il report permetta di attribuirlo a una causa specifica.
Il dettaglio regionale rafforza la necessità di scegliere il perimetro pertinente. Nei primi nove mesi, in Campania il fresco totale negozio cresce del 7,4%, mentre il grocery aumenta dell’1,9%. In Sicilia gli incrementi sono rispettivamente 9,2% e 4,1%. Un produttore del fresco e uno prevalentemente grocery possono quindi trovare condizioni diverse nello stesso territorio.
Le priorità vanno costruite sulla natura della crescita
Per l’industria, settembre suggerisce di confrontare le performance con la propria categoria, distinguendo valore e prezzi costanti. Per la distribuzione, invita a leggere lo sviluppo dei reparti separatamente dalla loro valorizzazione monetaria. Il freddo richiede attenzione alla maggiore intensità delle vendite; la drogheria alla combinazione tra minore prezzo medio e flessione a prezzi costanti; l’ortofrutta alla distanza tra crescita monetaria e crescita a prezzi costanti. Nel fresco totale negozio, invece, l’approfondimento deve partire dalle differenze tra comparti.
Il mercato offre così una mappa di priorità più utile di una graduatoria di percentuali. L’intensità della crescita acquista significato insieme al peso della categoria, al suo rapporto con i prezzi e al perimetro territoriale e distributivo osservato. È questa lettura che permette di trasformare il risultato mensile in una valutazione commerciale.
VUOI PARTECIPARE AL FORUM INSIEME AL TUO TEAM?
Sono ora disponibili i Pass d’ingresso al GDONews Retail Intelligence Forum 2026!